
La nueva ley de pagos digitales en México busca extender el uso de transferencias SPEI y códigos QR en sectores que definirá la Secretaría de Hacienda. Su aplicación, sin embargo, dependerá de la infraestructura disponible y de que la población confíe en estos medios.
Álvaro Vértiz, de DGA Group, y Carlos Valderrama, de Legal Paradox, plantean que antes de generalizar la medida se debe evaluar la preparación de los sistemas y de los usuarios. Las grandes ciudades podrían adaptarse con mayor facilidad; en entidades como Chiapas, Campeche y Tabasco, señalan, sería importante avanzar gradualmente y ofrecer incentivos.
Un antecedente es el programa en gasolineras que eliminó la cuota de intercambio para pagos con tarjeta. La medida buscó reducir costos operativos y facilitar el rastreo de recursos para combatir el huachicol. La industria bancaria considera que aún hay margen para ampliar su alcance y se prevé que continúe después de octubre. Las casetas de peaje serían el siguiente sector considerado.
En 2025 se registraron cerca de 810 millones de pagos con tarjeta. La cifra apunta al volumen potencial de transacciones, aunque, según los especialistas, todavía hay obstáculos para extender los pagos electrónicos.
Entre las dudas sobre la ley figuran la falta de sanciones definidas y de mecanismos de supervisión. Vértiz y Valderrama consideran que esos elementos deberán precisarse en la regulación secundaria. También mencionan como referencia las transiciones graduales de Japón y Filipinas, donde se incentivó a desarrolladores tecnológicos.
La norma contempla permitir efectivo o cheques si una falla técnica o de conectividad impide realizar pagos digitales. Para sus promotores, esa previsión atiende posibles interrupciones; para los especialistas, la implementación requerirá además construir confianza entre los usuarios.
El temor a una mayor fiscalización del SAT y la desconfianza hacia las instituciones pueden frenar la adopción. Los expertos proponen educación financiera que explique tanto las ventajas de los pagos electrónicos como los riesgos e inconvenientes del efectivo, entre ellos la inseguridad y la falta de aportación a un historial crediticio.
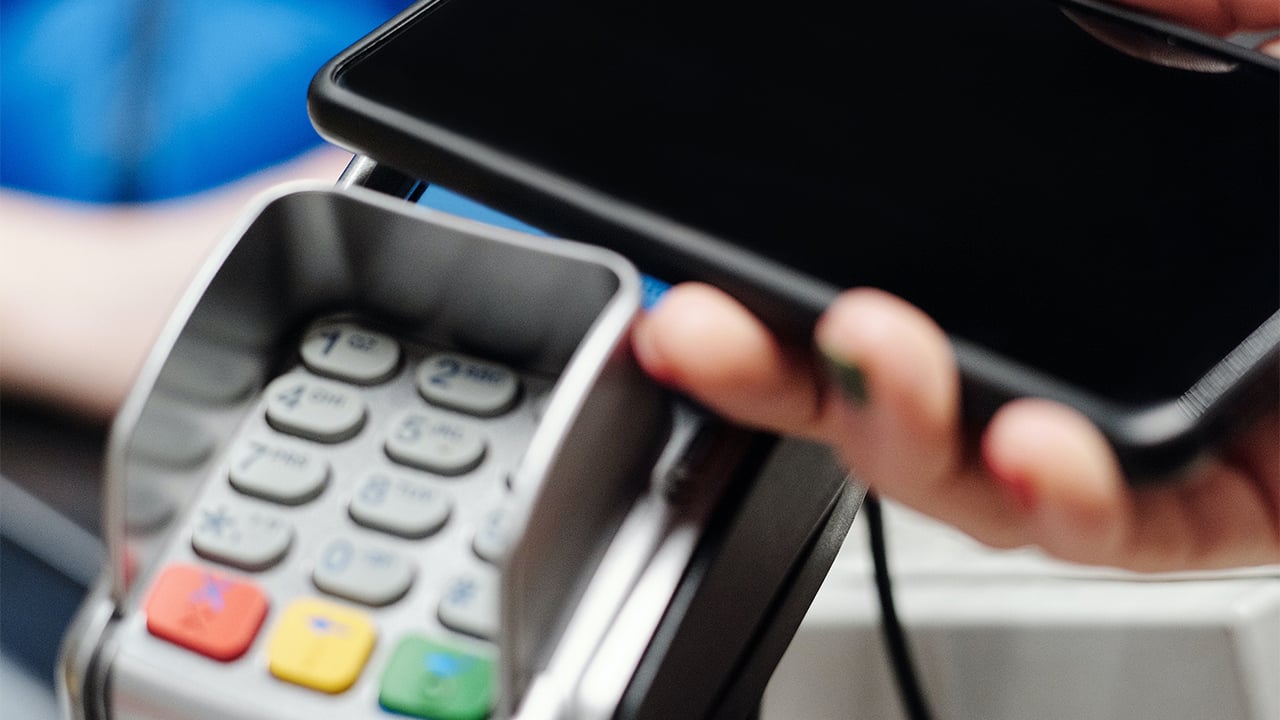
La ley incluye pagos mediante tecnología NFC y reconoce la CURP biométrica como identificación válida. También contempla cuentas con depósitos de hasta 15.000 UDIS —alrededor de 130.000 pesos— sin fiscalización inmediata, dirigidas especialmente a pequeñas y medianas empresas. Para abrirlas se requerirían la credencial del INE y una prueba facial de vida.
Pese a estas opciones, el efectivo continúa ampliamente extendido: el 98 % de los mexicanos lo utiliza en gastos cotidianos. Tarjetas, SPEI, CoDi y DiMo también están disponibles, pero su adopción sigue siendo desigual.