
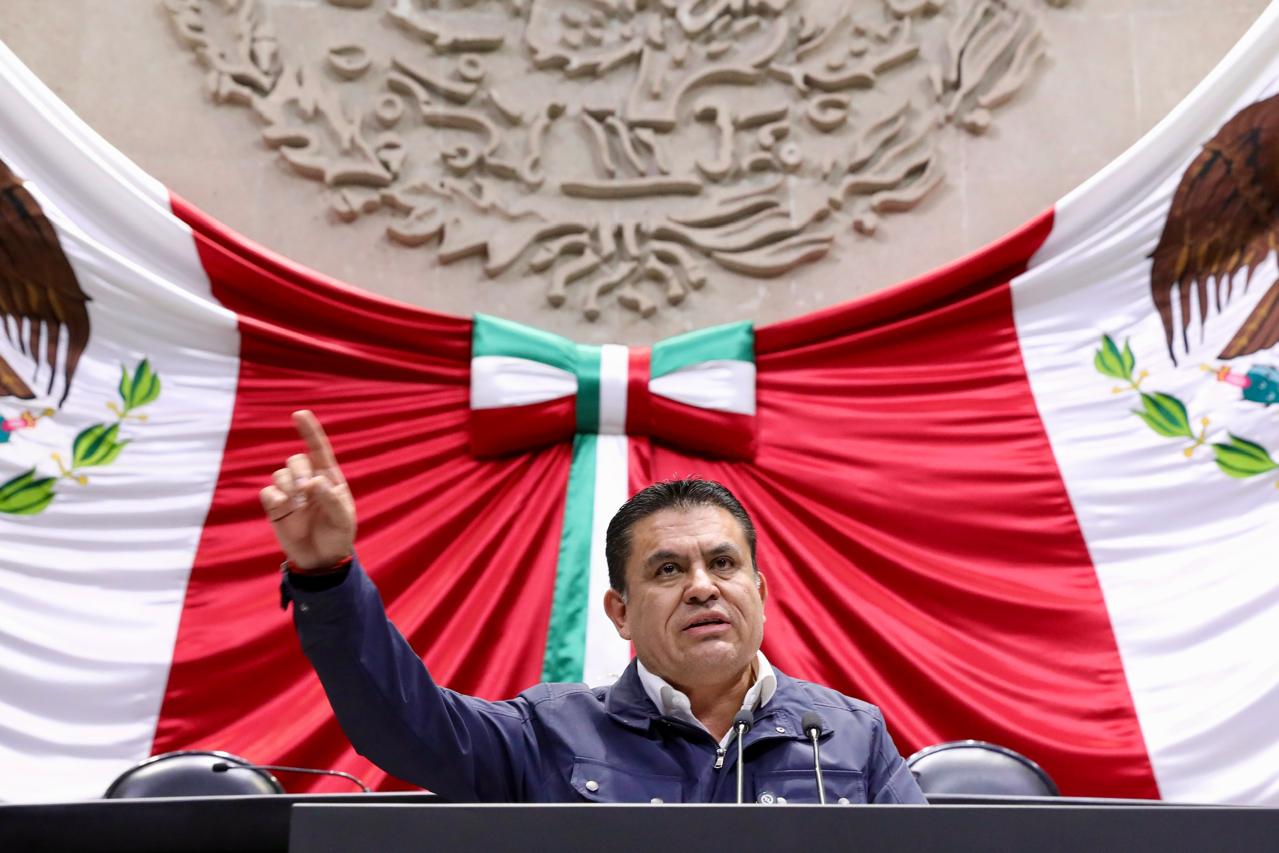
Un punto de acuerdo presentado por el diputado federal chihuahuense Alejandro Domínguez plantea que la Sociedad Hipotecaria Federal (SHF) promueva créditos para jóvenes compradores de vivienda. La iniciativa propone operar los esquemas mediante intermediarios financieros.
Entre las opciones sugeridas están tasas preferenciales, enganches más bajos, plazos flexibles y garantías que faciliten el acceso al crédito. Las condiciones, señala la propuesta, deberían considerar los ingresos y la capacidad de pago de cada solicitante.
Domínguez argumentó que la informalidad laboral y la dificultad para ahorrar complican que muchas personas jóvenes cumplan los requisitos de una hipoteca. Según datos del INEGI para el primer trimestre de 2025, la informalidad entre personas de 15 a 29 años fue de 58.8 por ciento. La desocupación en ese grupo alcanzó 4.8 por ciento, frente a 2.5 por ciento entre la población de 15 años y más.
El encarecimiento de las viviendas también forma parte del diagnóstico expuesto por el legislador. La SHF reportó un aumento nacional de 7.9 por ciento en los precios durante el primer semestre de 2026, respecto al mismo periodo de 2025. El valor mediano de las viviendas compradas con crédito hipotecario fue de un millón 299 mil 580 pesos.
La propuesta también cita el costo del financiamiento: la tasa hipotecaria promedio se ubicó en 11.42 por ciento durante el segundo trimestre de 2026. En abril de ese año, el Costo Anual Total promedio para el crédito hipotecario estándar fue de 13.96 por ciento, de acuerdo con las cifras mencionadas en el planteamiento.
A esos montos se agregan gastos de avalúo y escrituración, además del enganche. Domínguez sostiene que las alternativas deben reducir las barreras para solicitar una hipoteca, sin dejar de ajustar los pagos a la capacidad económica de las personas acreditadas.
El legislador plantea que la SHF puede participar mediante créditos, garantías y fondeo a intermediarios financieros. La iniciativa también alude a la Ley Orgánica de la institución y a su Programa Institucional 2025-2030, que incluye objetivos de inclusión financiera y fortalecimiento de instrumentos de financiamiento y garantía.
La propuesta busca que las entidades financieras desarrollen productos dirigidos a quienes intentan comprar su primera vivienda. Domínguez señaló que acceder a ella puede contribuir a formar patrimonio e independencia económica, y pidió aprovechar los instrumentos de la banca de desarrollo para ampliar las opciones disponibles.